

Pojok Mata_Kuliah "Kang Obit"
Selasa, 23 Agustus 2016

Jumat, 01 Juli 2016

Kamis, 23 Juni 2016

Sabtu, 18 Juni 2016

Selasa, 07 Juni 2016

Kamis, 21 April 2016
Kumpulan Slide
Program Studi Manajemen (S2)
Motif Berprestasi dan Pemberdayaan SDM
Program Studi Manajemen (S1)
Program Studi Keuangan Perbankan (D3)


Selasa, 19 April 2016
Tugas Individu
Pasca Sarjana Semester 1
Mata Kuliah Manajemen SDM Lanjut
LEARNING, DEVELOPMENT & KNOWLEDGE MANAGEMENT
- Pilih satu organisasi dan identifikasi satu kesenjangan kompetensi atau risiko kehilangan pengetahuan kritis.
- Lakukan analisis kebutuhan pada tingkat organisasi, pekerjaan, dan individu.
- Rancang program pembelajaran dan pengembangan yang disertai strategi transfer ke tempat kerja.
- Tambahkan mekanisme knowledge management yang relevan dan indikator evaluasinya.
- Gunakan minimal 5 referensi ilmiah, termasuk minimal 2 artikel jurnal internasional; gunakan gaya sitasi APA edisi ke-7.
- Panjang yang disarankan 1.500–2.000 kata; sertakan konteks, diagnosis, teori, rancangan, KPI, risiko, dan rekomendasi.
------------------------------------------------------------------------------------------------------------------
1. Tuan Fathin mendepositokan dananya sebesar Rp. 1.000.000.000 dalam bentuk deposito berjangka selama 6 bulan, dengan bunga 10% pa. Berapa bunga yang didapat Tn. Fathin tiap bulannya jika dikenakan pajak sebesar 15%.
2. Tn. Gibran mendepositokan dananya sebesar Rp.750.000.0000 dalam bentuk deposito berjangka selama 9 bulan, dengan bunga 12% pa. Berapa bunga yang didapat Tn. Gibran ketika jatuh tempo jika dikenakan pajak sebesar 15%.
3. Nona Elsa membeli 10 lembar sertifikat deposito senilai @ Rp. 150.000.000 dengan jangka waktu 12 bulan dengan bunga sebesar 15% pa. Berapa bunga yang didapat selama 12 bulan dengan pajak sebesar 15%.
4. Nyonya Eulis membeli 5 lembar sertifikat deposito senilai @ Rp. 200.000.000 dengan jangka waktu 6 bulan dengan bunga sebesar 12% pa. Berapa bunga yang didapat tiap awal bulan dengan pajak 15%.
Kerjakan dalam kertas folio bergaris, dikumpulkan sekarang juga.....
Penugasan Mata Kuliah Pennganggaran Perusahaan.
Kerjakan dalam Folio bergaris.
Rencana Penjualan Produk A selama tahun 2016 pada PT. EFG Brother adalah sebagai berikut :

Persediaan produk jadi per 1 Januari 2016 diketahui sebesar = 7.000 unit
Persediaan produk jadi per 31 Desember 2016 diketahui sebesar = 4.600 unit
Coba susun anggaran produksi berdasarkan :
1. Kebijakan stabilitas produksi
2. Kebijakan stabilitas tingkat persediaan
3. Kombinasi stabilitas produksi dan tingkat persediaan
Jika :
- Manajemen menetapkan persyaratan bahwa unit produksi berfluktuasi +/- sebesar 10% dari produk rata-rata per bulan, sehingga diperoleh batasan unit produksi yang diperkenankan berfluktuasi diantara jumlah berikut :
unit produksi maksimal = 25.000 unit x 90 % = 22.500 unit
- Manajemen menetapkan persyaratan bahwa unit persediaan awal dan akhir berfluktuasi antara 4.600 unit <= persediaan<= 7.000 unit
PT. EFG Broter sedang merencanakan untuk menyusun anggaran produksi tahun 2016, berikut data yang diperlukan :
- Januari = 11%
- Februari =10 %
- Maret = 9%
- Triwulan II = 25%
- Triwulan III = 15%
- Triwulan IV = 30%
Rencana produksi
Kebijakan produksi ditentukan sebagai berikut :
- Produksi normal (rata-rata) bulanan sama dengan 1/12 produksi setahun
- Produksi tidak berfluktuasi +- 10% dari tingkat produksi normal
- Khusus untuk triwulan III dimana penjualan sangat merosot, produksi bulanan boleh diturunkan menjadi 70% dari tingkat produksi normal
- Menentukan tingkat produksi tahun 2016 dan menghitung perkiraan penjualan bulanan/ triwulanan.
- Menentukan batasan minimal/ maksimal, baik untuk prosuksi maupun untuk persediaan. Data ini diperlukan untuk merancang anggaran produksi.
- Menyusun anggaran produksi bulanan (Januari, Februari dan Maret) serta triwulanan (untuk Triwulan II,III,IV) sesuai dengan batasan yang telah ditentukan.
Dikumpulkan "Waktu UTS"
________________________________________________________________
Penugasan Mata Kuliah Manajemen Strategik.
Dalam Analisis Lingkungan Internal, dapat dilakukan beberapa Pendekatan, al :
1. Analisis SWOT
2. Analisis Rantai Nilai
3. Benchmarking
4. Analisis Finansial
Coba jelaskan ke 4 pendekatan tersebut....
Kerjakan dalam folio bergaris, dikumpulkan...
________________________
Penugasan MSDM 2
Kerjakan dan kumpulkan
Menurut (Maier, 1998:119), seseorang yang memiliki semangat kerja tinggi mempunyai alasan tersendiri untuk bekerja.
a. Coba jelaskan pendapat Anda tentang semangat dan gairah kerja.
b. Sebutkan aspek-aspek semangat kerja
c. Sebutkan gejala-gejala turunya semangat dan gairah kerja.
Produktivitas dan mutu kerja karyawan sangat dipengaruhi oleh faktor-faktor yang terkait dengan lingkungan kerja.
a. Coba sebutkan faktor-faktor tersebut.
b. Coba jelaskan menurut Anda, lingkungan kerja bagaimana yang dianggap baik.
Apa manfaat yang Anda peroleh setelah mendapatkan materi perkuliahan MSDM 2.
----------------------------------------------------------
Penugasan SIM
Kerjakan dan kumpulkan
1. Jelaskan yang dimaksud dengan kardinalitas. Beri contoh.
2. Gambarkan model hirarki basis data.
3. Jelaskan tentang bentuk dan model komunikasi data.
4. Gambarkan dan jelaskan tentang SDLC
5. Bagaimana cara mendapatkan sistem.
Sabtu, 16 April 2016
Produk dan Jasa Perbankan
Ketiga fungsi bank untuk menghimpun dana, menyalurkan dana, sampai menyediakan layanan jasa kepada masyarakat dilakukan untuk menghadirkan berbagai manfaat bagi pembangunan negeri, kesejahteraan masyarakat, hingga guna keberlangsungan bank. Karena itulah, fungsi yang dijalankan bank menyediakan berbagai manfaat melalui produk-produk yang dikeluarkan. Namun yang mesti Anda ingat pula, setiap produk ibarat seperti dua sisi mata uang. Selain menyediakan manfaat yang menguntungkan, harus diperhatikan pula faktor risiko yang mungkin timbul.
Untuk mengetahui manfaat dan risiko yang acap kali timbul dari produk perbankan, terlebih dahulu Anda harus memahami karakteristik dari setiap produk yang Anda pilih. Karakteristik tiap produk akan berbeda satu sama lain, tergantung pula dengan fungsi bank yang dijadikan landasan dalam penerbitan produk keuangan tersebut.
Berbagai uraian mengenai manfaat dan risiko bank dibagi menurut fungsi dan produk yang dihasilkan, yang akan memudahkan Anda dapat melihat produk apa yang cocok dengan melihat karakteristik beserta risiko dan manfaatnya.
1. Tabungan
Buku Tabungan via illiana.org
Produk keuangan ini merupakan kegiatan operasional bank yang paling dikenal oleh masyarakat. Tabungan tidak hanya terdiri atas satu produk, namun kini telah berkembang menjadi banyak jenis, mulai dari tabungan rencana, tabungan haji, tabungan berjangka, dan lain sebagainya.
Produk berupa tabungan populer di masyarkat karena dapat dijadikan wadah untuk menyimpan uang secara lebih aman. Berbagai kantor pun menyediakan tabungan kepada para karyawannya untuk kepentingan lain. Sebab melalui tabungan, Anda juga dapat melakukan pemindahan dana secara singkat dan aman. Produk bank yang satu ini juga memiliki beberapa karakteristik seperti :
Buku Tabungan
Setiap nasabah yang memilih menabung di bank akan mendapatkan buku rekening tabungan. Fungsi buku tersebut untuk mengetahui informasi dari seluruh transaksi yang dilakukan dari produk tabungan yang Anda miliki.
ATM
Kartu Anjungan Tunai Mandiri (ATM). Karakteristik yang menjadi fasilitas dari produk tabungan ini menyebabkan banyak pihak memilih menabungkan sebagian dananya di bank. Kartu ATM dapat digunakan untuk melakukan berbagai transaksi keuangan yang dibutuhkan nasabah.
Setoran Awal
Setoran awal. Setiap bank memiliki aturan yang berbeda mengenai setoran awal. Setoran yang dimaksud adalah pemberian dana pada awal mula nasabah hendak menerbitkan tabungannya. Ada bank yang menerapkan setoran awal hanya Rp50.000, namun ada pula yang membuat aturan setoran awal tabungan mesti minimal Rp500.000.
Bunga
Karakteristik ini menjadi daya tarik tabungan bagi masyarakat luas. Dengan adanya bunga, nasabah mengharapkan ada keuntungan dari kegiatan menabungnya, meskipun nilainya tentu lebih kecil dibandingkan dengan melakukan investasi.
Biaya Bulanan
Dalam menghimpun dana masyarakat, bank juga bertujuan mengelolanya untuk profit lembaga dan pembangunan nasional. Untuk itu, bank mengenakan biaya bulanan atau yang lazim dikenal sebagai biaya administrasi bagi tiap nasabah yang menabung. Besarannya berbeda-beda, bergantung bank mana yang Anda pilih dan produk apa yang ingin Anda ambil.
Manfaat Menabung di Bank :
Karakteristik-karakteristik tersebut membuat tabungan bank menjadi produk yang paling populer di masyarakat. Tentu kepopuleran tersebut tidak hanya hasil dari promosi yang gencar, melainkan karena berbagai manfaat yang dapat diperoleh dengan menabung di bank seperti berikut ini :
Aman
Anda tidak perlu khawatir uang Anda tercecer ataupun dengan mudah dicuri oleh pihak tertentu. Tabungan di bank memberikan manfaat keamanan yang menjamin uang Anda tidak akan hilang.
Terjamin
Menabung di bank lebih terjamin dibandingkan menitipkan ke orang atau menaruh uang Anda di suatu tempat pada rumah Anda. Keterjaminan menyimpan dana di bank karena pemerintah sendiri yang memastikannya terjamin melalui Lembaga Penjamin Simpanan.
Berkembang
Uang Anda tidak bisa memperbanyak diri sendiri. Namun dengan menabung di bank, Anda memiliki kesempatan untuk mengembangkan dana. Ini karena bank memiliki karakteristik bunga yang memungkinan uang yang Anda simpan terus bertumbuh.
Praktis
Dengan memiliki tabungan di bank, Anda juga bisa melakukan berbagai transaksi secara lebih simpel. Kemudahan diperoleh karena bank menyediakan layanan perbankan elektronik selama 24 jam melalui ATM ataupun internet banking. Salah satu keuntungannya, Anda tidak perlu lagi mengantre membayar listrik di bank tertentu atau PLN karena dengan mudah dapat dilakukan melalui ATM.
Hemat
Dengan memiliki tabungan, Anda akan lebih termotivasi untuk menyisihkan uang Anda sebagai simpanan. Dengan demikian, Anda dapat memperoleh manfaat hidup hemat.
2. Giro
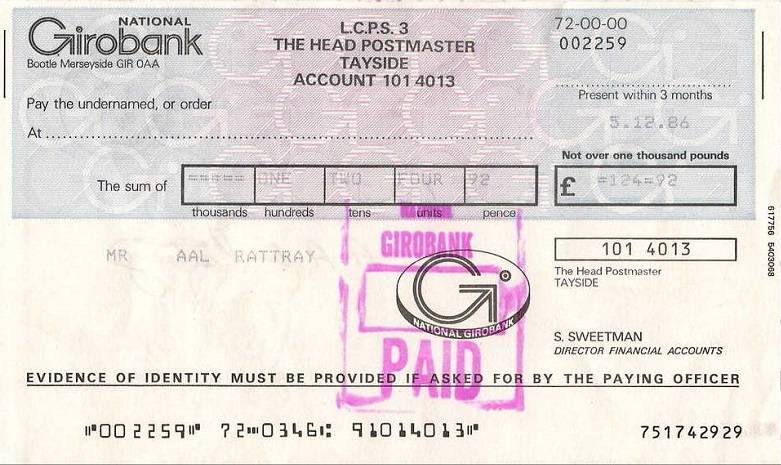
Giro - Produk Bank via wordpress
Sebagian orang akan bingung membedakan produk bank yang berupa giro dengan tabungan. Sama-sama merupakan produk untuk menyimpan uang di bank, sebagian orang merasa giro tidak ada bedanya dengan tabungan.
Berikut beberapa karakteristik giro yang membuatnya berbeda dengan produk tabungan biasa :
a) Jenis Nasabah
Tabungan biasa biasa dimiliki oleh perseorangan. Sementara itu, meskipun ditujukan pula untuk perorangan, nasabah yang memakai produk giro biasanya berbentuk badan usaha.
b) Jenis Penarikan
Karakteristik kedua ada di jenis penarikan. Anda tidak dapat mengandalkan ATM ataupun teller untuk mencairkan dana giro. Berbeda dengan tabungan, dana di giro hanya dapat dicairkan dengan cek ataupun bilyet giro. Cek adalah alat pembayaran yang diterbitkan oleh pihak bank sebagai pengganti uang tunai. Anda dapat mencairkan dana yang tertera dalam cek ke dalam bentuk tunai selama dana yang tersimpan dalam giro Anda mencukupi. Sementara itu, bilyet giro adalah adalah alat transaksi pembayaran nontunai yang pencairannya tidak dapat secara tunai. Dana yang tertera dalam bilyet giro hanya dapat dicairkan dengan pemindahbukuan ke rekening pihak tertentu. Biasanya bilyet giro digunakan perusahaan untu melakukan pembayaran gaji terhadap karyawan.
c) Syarat Pembukaan Rekening
Ketika hendak mengajukan diri menjadi nasabah produk tabungan, Anda hanya perlu melampirkan data diri berupa kartu identitas dan mengisi formulir yang disediakan oleh pihak bank. Namun ketika Anda hendak membuka rekening giro, ada satu dokumen lagi yang mutlak harus dimiliki, yakni nomor pokok wajib pajak (NPWP).
Manfaat Giro
Selain beberapa karakteristik di atas, Giro juga memiliki manfaatnya sendiri bagi Anda. Berikut adalah manfaat-manfaat dari kepemilikan giro di bank.
a) Praktis dan Aman
Membawa uang tunai dalam jumlah besar tentu mengandung risiko yang tidak sedikit. Selain tidak aman karena ada kekhawatiran dirampok atau tercecer, membawa banyak uang tunai menimbulkan ketidakpkratisan sebab memerlukan wadah yang besar dan penjagaan yang ketat. Dengan giro, Anda tidak perlu membawa uang tunai dalam jumlah besar lagi.
b) Tidak Ada Limit
Sering kali Anda menemui masalah ketika hendak melakukan pembayaran atau pembelian, namun tabungan Anda sudah mencapai batas tertentu sehingga pada hari itu Anda tidak dapat bertransaksi lagi. Di giro, ada tidak akan menemui limit transaksi. Anda bebas melakukan pembayaran atau pembelian selama saldo yang ada dalam rekening mencukupi.
c) Memperlancar Transaksi
Giro melancarkan setiap transaksi keuangan Anda, baik pembayaran ataupun pembelian dan lainnya. Tentu beberapa dari Anda masih mengingat bagaimana ribetnya pengambilan gaji secara manual saat belum ada pemindahbukuan dana dari giro ke masing-masing rekening karyawan. Dengan giro, semua menjadi lancar.
d) Memperoleh bunga/bonus
Sama seperti produk tabungan, Anda juga dapat memperoleh bunga dari dana yang Anda simpan di rekening giro. Selain bunga, ada manfaat berupa bonus yang bisa Anda dapatkan dari rekening tersebut.
Baca Juga : 5 Perbedaan Bank Konvensional dan Syariah
3. Deposito
Deposito - Produk Bank via mitrainvestor.co.id
Satu lagi produk yang dikeluarkan bank untuk menghimpun dana masyarakat yang mesti Anda pahami, yakni deposito. Hal yang membedakan produk yang satu ini dengan dua jenis produk lainnya, tabungan dan giro, adalah masalah pencairannya yang memiliki waktu tertentu. Penarikan di luar waktu tersebut hanya akan menimbulkan risiko bagi Anda, berupa penalti atau pemotongan dana dari uang yang Anda simpan dalam deposito.
Berikut beberapa karakteristik deposito :
a) Jatuh Tempo
Pertama, seperti yang telah disebutkan, dana yang ada di deposito hanya bisa dicairkan setelah jangka waktu perjanjian berakhir atau yang dikenal sebagai jatuh tempo. Deposito yang sudah jatuh tempo ini dapat diperpanjang secara otomatis.
b) Batas Waktu Penyimpanan
Umumnya deposito memiliki jangka waktu 1,3,6, 12, sampai 24 bulan. Terakhir, Anda dapat memilih hendak mendepositokan dana Anda dalam bentuk mata uang rupiah ataupun asing.
Dengan jangka waktu tertentu tersebut, manfaat yang bisa diperoleh ketika membuka rekening deposito dapat lebih besar dibandingkan dengan giro ataupun tabungan biasa.
Berikut beberapa manfaat jangka waktu penyimpanan deposito :
a) Dapat Dijadikan Jaminan
Salah satu kesulitan dalam mencari pinjaman atau kredit adalah tidak adanya jaminan yang dapat diagunkan. Dengan memiliki deposito, Anda dapat menjadikan rekeningnya sebagai jaminan pinjaman.
b) Bunga Lebih Tinggi
Jika bunga tabungan biasa hanya berkisar 0,5-2 persen tiap tahunnya, Anda akan mendapatkan bunga lebih tinggi ketika memilih menyimpan dana di deposito. Indeks bunga berkisar 5-7 persen bisa Anda peroleh per tahunnya.
c) Pengelolaan Terencana
Anda dapat lebih mengelola keuangan Anda dengan produk deposito karena dana yang tersimpan memang dipersiapkan untuk jangka menengah dan panjang. Dana yang tersimpan dapat Anda kalkulasikan beserta bunga untuk memenuhi rencana Anda beberapa waktu ke depan.
d) Dijamin Lembaga Penjamin Simpanan
Tidak perlu khawatir uang Anda akan lenyap ketika bank tempat mendepositokan dana Anda bangkrut. Seluruh dana Anda yang tersimpan akan dijamin oleh Lembaga Penjamin Simpanan. Namun, ada nilai maksimal yang bisa dijamin, yakni Rp2 miliar. Dana yang melebihi angka tersebut tidak akan mendapat jaminan.
4. Kredit
Kredit - Produk Bank via teropongbisnis.com
Satu dari tiga fungsi bank yang sangat membantu masyarakat adalah pemberian kredit. Produk bank yang satu ini memungkinan seseorang atau badan usaha membeli produk dan membayarnya dalam jangka waktu tertentu. Ketentuan mengenai produk kredit bank bahkan sudah tercantum dalam Undang-Undang Nomor 7 Tahun 1992, sebagaimana diubah dengan Undang-Undang Nomor 10 Tahun 1998.
Setiap kredit memiliki karakteristik yang tidak pernah terlepas, yakni ada jangka waktu, suku bunga yang telah disepakati, cara pembayaran, jaminan, biaya administrasi, sampai asuransi jiwa dan tagihan yang dibuat sebagai antisipasi jika terjadi kredit macet atau peminjam meninggal dunia. Semua karakteristik itu dibuat untuk memaksimalkan manfaat yang bisa diperoleh dari produk perbankan yang satu ini.
Berikut adalah beberapa manfaat kredit bagi masyarakat.
- Mendorong pertumbuhan dan perluasan ekonomi,
- Mengurangi tingkat pengangguran,
- Meningkatkan pendapatan masyarakat,
- Memberikan rasa aman,
- Menjadi modal usaha,
- Mengembangkan usaha.
5. Layanan Jasa
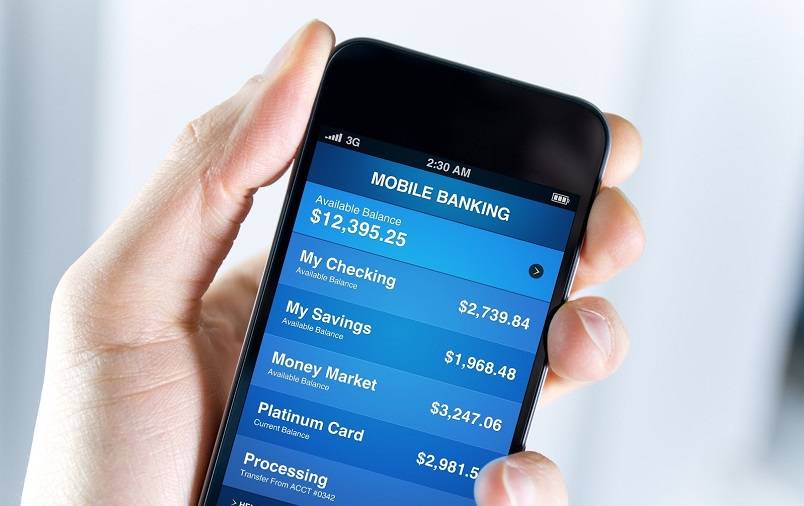
Mobile Banking - Layanan Jasa yang Disediakan Bank via inwebo.com
Berbagai produk layanan jasa dihadirkan pula oleh bank untuk menjalankan fungsinya. Layanan jasa tersebut mulai dari pengiriman uang, pembayaran, pembelian, sampai penagihan. Contohnya adalah layanan transfer, pembayaran asuransi, pembelian pulsa internet, sampai penagihan listrik. Semua itu dapat terlayani dengan produk ATM, SMS Banking, Internet Banking, Mobile Banking, ataupun transaksi langsung melalui teller.
Ada beberapa manfaat yang bisa diperoleh dengan menggunakan layanan jasa perbankan dibandingkan dengan transaksi manual.
Pertama, transaksi dengan layanan jasa bank hanya membutuhkan waktu yang sangat singkat untuk penyelesaiannya. Ini karena layanan jasa tersebut telah didukung sistem online.
Kedua, transaksi dapat dilakukan kapan saja. Karena melalui sistem online, Anda tidak perlu khawatir bank sudah tutup saat Anda hendak bertransaksi. Cukup menggunakan ATM ataupun mobile banking, Anda pun dapat melakukan transfer, pembayaran, pembelian, hingga pelunasan tagihan.
Ketiga, transaksi lebih aman. Setiap kegiatan Anda yang menggunakan jasa layanan bank memerlukan PIN untuk memverifikasinya. Ini membuat transaksi Anda lebih aman sebab hanya Anda.
https://www.cermati.com/artikel/5-produk-bank-yang-sering-digunakan-dan-manfaatnya
Electronic Banking
A. Pengertian E-Banking
Perbankan Elekronik (bahasa Inggris: E-banking) adalah salah satu sektor yang terpengaruh oleh perkembangan teknologi informasi dan komunikasi adalah perbankan, penggunaan teknologi informasi dan komunikasi di sektor perbankan nasional relatif lebih maju dibandingkan sektor lainnya. Perbankan elektronik mencakup wilayah yang luas dari teknologi yang berkembang pesat akhir-akhir ini. Beberapa diantaranya terkait dengan layanan perbankan di “garis depan”, seperti ATM dan komputerisiasi (sistem) perbankan, dan beberapa kelompok lainnya bersifat "garis belakang", yaitu teknologi-teknologi yang digunakan oleh lembaga keuangan, 'merchant, atau penyedia jasa transaksi.
Berbagai jenis teknologinya diantaranya meliputi:
- Anjungan Tunai Mandiri (Automated Teller Machine)
- Sistem Aplikasi Perbankan (Banking Application System)
- Sistem Penyelesaian Bruto Waktu-Nyata (Real-Time Gross Settlement System)
- Perbankan Daring (Internet Banking)
- Sistem Kliring Elektronik
Bank Indonesia sendiri lebih sering menggunakan istilah Teknologi Sistem Informasi Perbankan untuk semua terapan teknologi informasi dan komunikasi dalam layanan perbankan, atau lebih populer dengan istilah perbankan elektronik (electronic banking).
B. Sejarah E-Banking
Tahun 2000, implementasi e-Banking dan mobile banking mulai di lakukan oleh beberapa Bank di Indonesia. Bank di Indonesia mulai memasuki dunia maya.
E-Banking yang ada di Indonesia antara lain :
- 1998 Sep, Bank Internasional Indonesia https://www.bankbii.com/
- 2000, Bank Niaga https://secure.bank2home.com/ib-niaga/Login.html
- 2001, BankBukopin https://secure.bank2home.com/appbukopin/login.jsp
- 2001, Bank Sentral Asia (BCA) https://ibank.klikbca.com/
- 2003, Bank Mandiri https://ib.bankmandiri.co.id/
- 2005, Bank PermataNet https://www.permatanet.com
- 2006, Bank Permata e-Business https://www.permatae-business.com/
- 2007, Bank Negara Indonesia https://ibank.bni.co.id/
- Bank Lippo https://ebanking.lippobank.co.id
C. ELECTRONIC BANKING
Bank menyediakan layanan Electronic Banking atau E-Banking untuk memenuhi kebutuhan Anda akan alternative media untuk melakukan transaksi perbankan, selain yang tersedia di kantor cabang dan ATM.
Dengan Electronic Banking, Anda tidak perlu lagi membuang waktu untuk antri di kantor-kantor bank atau ATM, karena saat ini banyak transaksi pebankan dapat dilakukan dimanapun, dan kapanpun dengan mudah dan praktis melalui jaringan elektronik, seperti internet, handphone, dan telepon.
Contohnya adalah transfer dana antar rekening maupun antar bank, pembayaran tagigan, pembelian pulsa isi ulang, ataupun pengecekan mutasi dan saldo rekening.
D. Cara Mendapatkan E-Banking
Anda yang telag memiliki rekening Tabungan atau Giro dapat mengajukan layanan E-Banking, yang meliputi internet banking, mobile banking, phone banking dan sms banking.
E. INTERNET BANKING
Anda dapat melakukan transaksi perbankan (finansial dan non-finansial) melalui komputer yang terhubung dengan jaringan internet bank.
• Jenis Transaksi :
- Transfer dana
- Informasi saldo, mutasi rekening, informasi nilai tukar
- Pembayaran tagihan (misal: kartu kredit, telepon, handphone, listrik)
- Pembelian (misal: pulsa isi ulang, tiket pesawat, saham)
• Hal-hal yang perlu diperhatikan untuk keamanan transaksi Internet Banking :
- Jangan pernah memberitahukan User ID dan PIN
(Personal Identification Number) Anda kepada orang lain, termasuk kepada petugas dan karyawan Bank
- Jangan meminjamkan KeyToken pengaman transaksi Anda kepada orang lain
- Jangan mencatat User ID Anda di tempat yang mudah diketahui orang lain
- Gunakan User ID dan PIN Anda secara hati-hati agar tidak terlihat dan diketahui oleh orang lain
- Pastikan Anda mengakses alamat situs bank dengan benar. Pahami dengan baik situs bank Anda
F. MOBILE BANKING
Adalah layanan perbankan yang dapat diakses langsung melalui telepon selular/handphone GSM (Global for Mobile Communication) dengan menggunakan SMS (Short Message Service).
• Jenis Transaksi :
- Transfer dana
- Informasi saldo, mutasi rekening, Informasi nilai tukar
- Pembayaran (kartu kredit, PLN, telepon, handphone, listrik, asuransi)
- Pembelian (pulsa isi ulang, saham)
• Hal-hal yang perlu diperhatikan untuk keamanan transaksi Mobile Banking:
- Anda wajib mengamankan PIN Mobile Banking
- Anda bebas membuat PIN sendiri. Jika merasa diketahui oleh orang lain, segera melakukan penggantian PIN.
- Bilamana SIM Card GSM Anda hilang/dicuri/ dipindahtangankan kepada pihak lain, segera beritahukan bank Anda terdekat atau segera telepon ke Call Center bank tersebut.
G. PHONE BANKING
Adalah layanan yang diberikan untuk kemudahan dalam mendapatkan informasi perbankan dan untuk melakukan transaksi finansial non-cash melalui telepon.
• Jenis Transaksi :
- Transfer dana
- Informasi saldo, mutasi rekening
- Pembayaran (kartu kredit, PLN, telepon, handphone, listrik, asuransi)
- Pembelian (pulsa isi ulang)
• Hal-hal yang perlu diperhatikan untuk keamanan transaksi Phone Banking
- Anda wajib mengamankan PIN Phone Banking
- Anda bebas untuk membuat PIN sendiri. Jika merasa diketahui oleh orang lain, segera lakukan penggantian PIN.
H. SMS BANKING
Adalah layanan informasi perbankan yang dapat diakses langsung melalui telepon selular/handphone dengan menggunakan media SMS (short message service)
• Jenis Transaksi :
- Transfer dana
- Informasi saldo, mutasi rekening
- Pembayaran (kartu kredit)
- Pembelian (pulsa isi ulang)
• Hal-hal yang perlu diperhatikan untuk keamanan transaksi SMS Banking:
- Jangan memberitahukan kode akses/nomor pribadi SMS Banking Anda kepada orang lain
- Jangan mencatat dan menyimpan kode akses/nomor pribadi SMS Banking Anda di tempat yang mudah diketahui oleh orang lain.
- Setiap kali melakukan transaksi melalui SMS Banking, tunggulah beberapa saat hingga Anda menerima response balik atas transaksi tersebut.
- Untuk setiap transaksi, Anda akan menerima pesan notifikasi atas transaksi berupa SMS yang akan tersimpan di dalam inbox.
I. Keuntungan Electronic Banking
1. Dapat digunakan kapan saja dan di mana saja.
2. Hanya dengan menggunakan perintah melalui komputer dan/atau alat komunikasi yang Anda gunakan, dapat langsung melakukan transaksi perbankan tanpa harus datang ke kantor bank atau ke ATM (kecuali untuk ambil uang tunai).
J. Ancaman keamanan
Meskipun menawarkan kemudahan,tetap saja ada ancaman keamanan yang mengintai. Biasanya, ancaman ini ditujukan kepada pihak pengguna yang notabene lemah dari sisi kesadaran berteknologi. Beberapa ancaman yang sering muncul, antara lain Typo-site atau website forging merupakan teknik membuat situs yang memiliki domain San tampilan yang mirip dengan situs aslinya. Tujuannya, mendapatkan username dan password pengguna. Misalnya saja, situs dengan nama netbank.com. Kembaran situs ini biasanya memiliki nama-nama yang mirip, seperti net-bank.com, netbank.com, atau netibank.com.
Key-logger adalah virus atau trojan yang tersembunyi dan bertugas merekam setiap input ketikan tombol user keyboard. Aplikasi ini tertanam di komputer tanpa diketahui pengguna dan bertugas mendapatkan username dan password akses pengguna ke suatu situs.Man in the middle attack, aktivitas seorang cracker (sebutan untuk hacker jahat) yang menyadap informasi dari pengguna. Informasi yang disadap bisa berupa password, username, dan pesan elektronik. Kejadian ini biasanya menimpa pengguna yang menggunakan komputer di lingkungan umum seperti warnet dan free hotspot.
K. Mengutamakan keamanan
Di dunia ini memang tidak ada yang seratus persen aman. Meskipun begitu, pihak bank selalu mengusahakan yang terbaik dalam hal keamanan situs dan transaksi online nasabahnya. Beberapa teknik pengamanan yang biasanya digunakan oleh bank antara lain Penerapan teknologi secure socket layer (SSL) 128 bit dan secure HTTP (HTTPS), yang berfungsi mengen-skripsi informasi yang dikirimkan pengguna. Sehingga, ketika terjadi man in the middle attack, informasi tetap aman dan tidak bisa dibaca oleh penyadap.
Melengkapi nasabah dengan alamat pengamanan tambahan berupa token PIN. Alat ini berfungsi menghasilkan PIN yang selalu berganti ketika nasabah melakukan transaksi.Memasang sertifikat di situsnya sebagai proteksi tambahan. Sehingga, nasabah bisa membedakan antara situs asli dan situs gadungan dengan melihat peringatan di browser.Penggunaan firewall dan antivirus untuk mencegah akses ilegal di jaringan perbankan.
L. Kesadaran berteknologi
Meskipun pihak bank selaku penyedia layanan internet banking telah meningkatkan pengamanan layanannya, tetap saja sasaran yang paling empuk adalah pengguna layanan. Titik kelemahannya ada pada minimnya kesadaran berteknologi pengguna. Misalnya, pengguna berbagi kode PIN, selalu mengklik “Yes” ketika muncul notifikasi di komputer, dan lupa logout.
M. Berikut beberapa tips agar aman bertransaksi menggunakan internet-banking.
Selalu periksa kembali alamat situs layanan internet banking yang di ketikan di address bar. Pastikan bahwa alamat situs telah lengkap, tidak kurang, dan tidak lebih.Bila muncul peringatan sertifikasi situs saat mengakses internet banking, sebaiknya batalkan akses dan periksa ulang alamat situs. Biasanya, situs internet banking telah disertifikasi secara internasional sehingga tidak akan muncul peringatan sertifikasi.
Disarankan untuk tidak mengakses situs internet banking di tempat-tempat publik dan kurang terpercaya, seperti di komputer warnet, komputer kantor, komputer teman, dan/ree hotspot. Lebih diutamakan menggunakan komputer pribadi.Tetap rahasiakan informasi apa pun dan kepada siapa pun terkait dengan akses internet banking yang dimiliki, termasuk username, password, dan PIN. UbahJah password dan PIN secara berkala.
Jika menemui keganjilan apa pun, hentikan kegiatan dan jangan lagi memasukkan password atau informasi sensitif lainnya. Tanyakan kepada orang yang dipercaya atau costumer support bank bersangkutan.Meskipun tidak menjamin 100 persen aman, pasanglah antivirus dan firewall untuk menghindari key-logger.Hindari mengakses situs porno dan situs penyedia aplikasi game gratisan. Biasanya, virus dan trojan key-logger menumpang dalam situs ini.Untuk keamanan maksimal dan terhindar dari man in the middle attack serta virus dan trojan, gunakan komputer dengan sistem operasi yang aman dan bebas dari virus dan trojan, seperti Linux dan Macintosh.Selalu klik logout setelah selesai menggunakan internet banking.
N. Jenis-jenis Teknologi E-Banking
Penggunaan teknologi informasi dan komunikasi di perbankan nasional relatif lebih maju dibandingkan sektor lainnya. Berbagai jenis teknologinya diantaranya meliputi Automated Teller Machine, Banking Application System, Real Time Gross Settlement System, Sistem Kliring Elektronik, dan internet banking. Bank Indonesia sendiri lebih sering menggunakan istilah Teknologi Sistem Informasi (TSI) Perbankan untuk semua terapan teknologi informasi dan komunikasi dalam layanan perbankan. Istilah lain yang lebih populer adalah Electronic Banking.
Electronic banking mencakup wilayah yang luas dari teknologi yang berkembang pesat. Beberapa diantaranya terkait dengan layanan perbankan di “garis depan” atau front end, seperti ATM dan komputerisiasi (sistem) Perbankan, dan beberapa kelompok lainnya bersifat ”back end”, yaitu teknologi-teknologi yang digunakan oleh lembaga keuangan, merchant, atau penyedia jasa transaksi, misalnya electronic check conversion.
Selain itu, beberapa jenis E-banking terkait langsung dengan rekening bank. Jenis E-Banking yang tidak terkait rekening bias any berbentuk nilai moneter yang tersimpan dalam basis data atau dalam sebuah kartu (chip dalam smart card). Dengan semakin berkembangnya teknologi dan kompleksitas transaksi, berbagai jenis E-bankinf semakin sulit dibedakan karena fungsi dan fiturnya semakin terintegrasi atau mengalami konvergensi. Sebagai contoh, sebuah kartu plastik mungkin memiliki “magnetic strip”- yang bisa mengkaitkan dengan rekening bank, dan juga memiliki nilai moneter yang tersimpan dalam sebuah chip. Kadang kedua jenis kartu tersebut disebut “debit card” oleh merchant atau vendor. Beberapa gambaran umum mengenai jenis-jenis teknologi E-Banking dapat dilihat di bawah ini :
Automated teller machine (ATM). Terminal elektronik yang idsediakan lembaga keuangan atau perusahaan lainnya yang membolehkan nasabah untuk melakukan penarikan tunai dari rekening simpanannya di bank, melakukan setoran, cek saldo, atau pemindahan dana.
Computer banking. Layanan bank yang bisa diakses oleh nasabah melalui koneksi internet ke pusat pusat data bank, untuk melakukan beberapa layanan perbankan, menerima dan membayar tagihan, dan lain-lain.
Debit (or check) card. Kartu yang digunakan pada ATM atau terminal point-of-sale (POS) yang memungkinkan pelanggan memperoleh dana yang langsung didebet (diambil) dari rekening banknya.
Direct deposit. Salah satu bentuk pembayaran yang dilakukan oleh organisasi (misalnya pemberi kerja atau instansi pemerintah) yang membayar sejumlah dana (misalnya gaji atau pensiun) melalui transfer elektronik. Dana ditransfer langsung ke setiap rekening nasabah.
Direct payment (also electronic bill payment). Salah satu bentuk pembayaran yang mengizinkan nasabah untuk membayar tagihan melalui transfer dana elektronik. Dana tersebut secara elektronik ditransfer dari rekening nasabah ke rekening kreditor. Direct payment berbeda dari preauthorized debit dalam hal ini, nasabah harus menginisiasi setiap transaksi direct payment.
Electronic bill presentment and payment (EBPP). Bentuk pembayaran tagihan yang disampaikan atau diinformasikan ke nasabah atau pelanggan secara online, misalnya melalui email atau catatan dalam rekening bank. Setelah penyampaian tagihan tersebut, pelanggan boleh membayar taguhan tersebut secara online juga jika berkenan. Pembayaran tersebut secara elektronik akan mengurangi saldo simpanan pelanggan tersebut.
Electronic check conversion. Proses konversi informasi yang tertuang dalam cek (number rekening, jumlah transaksi, dll) ke dalam format elektronik agar bisa dilakukan pemindahan dana elektronik.
Electronic fund transfer (EFT). Perpindahan “uang” atau “pinjaman” dari satu rekening ke rekening lainnya melalui media elektronik..
Payroll card. Salah satu tipe “stored-value card” yang diterbitkan pemberi kerja sebagai pengganti cek yang memungkinkan pegawainya mengakses pembayaraannya pada terminal ATM atau Point of Sales. Pemberi kerja menambahkan nilai pembayaran pegawai ke kartu tersebut secara elektronik.
Preauthorized debit (or automatic bill payment). Bentuk pembuayaran yang mengizinkan nasabah untuk mengotorisasi pembayaran rutin otomatis yang diambil dari rekening banknya pada tanggal-tangal tertentu dan biasanya dengan jumlah pembayaran tertentu (misalnya pembayaran listrik, tagihan telpon, dll). Dana secara elektronik ditransfer dari rekening pelanggan ke rekening kreditor (misalnya PLN atau PT Telkom).
Prepaid card. Salah satu tipe Stored-value card yang menyimpan nilai moneter di dalamnya dan sebelumnya pelanggan sudah membayar nilai tersebut ke penerbit kartu.
Smart card. Salah satu tipe stored-value card yang didalamnya tertanam satu atau lebih chips atau microprocessors sehingga bisa menyimpan data, melakukan perhitungan, atau melakukan proses untuk tujuan khusus (misalnya validasi PIN, otorisasi pembelian, verifikasi saldo rekening, dan menyimpan data pribadi). Kartu ini bisa digunakan pada system terbuka (misalnya untuk pembayaran transportasi public) atau system tertutup (misalnya MasterCard atau Visa networks).
Stored-value card. Kartu yang di dalamnya tersimpan sejumlah nilai moneter, melalui pembayaran sebelumnya oleh pelanggan atau melalui simpanan yang diberikan oleh pemberi kerja atau perusahaan lain. Untuk single-purpose stored value card, penerbit (issuer) dan penerima (acceptor) kartu adalah perusahaan yang sama dan dana pada kartu tersebut menunjukkan pembayaran di muka untuk penggunaan barang dan jasa tertentu (misalnya kartu telpon). Limited-purpose card secara umum digunakan secara terbatas pada terminal POS yang teridentifikasi sebelumnya di lokasi-lokasi tertentu (misalnya vending machines di sekolah-sekolah). Sedangkan multi-purpose card dapat digunakan pada beberapa penyedia jasa dengan kisaran yang lebih luas, misalnya kartu dengan logo MasterCard, Visa, atau logo lainnya dalam jaringan antar bank.
Langganan:
Postingan (Atom)